手付金を払えない!フルローンなら本当に戻る?頭金は組み込むが諸費用も…
 えふぴ郎@安心家計術
フルローンなら頭金も不要で、手元に現金が無くても家が買えると思っていたのに、契約時に突然求められた数百万円の手付金!「そんなお金は手元に用意していない…」という方もいるでしょう。
住宅購入時には「手付金は頭金と違うの?」「本当に払う必要があるの?」「後から返金されるの?」などと疑問が出てくるものです。
この記事では、手付金の役割および頭金や諸費用との関係、そして払えない時の対処方法までを、シミュレーションも交えて具体的に解説します。この記事を読んで、無理のないマイホーム購入計画を立てましょう。
・住宅購入の手付金と頭金の違い
・フルローン時の手付金はどうなるか
・諸費用を含む購入計画の重要性
手付金は必要?頭金とは違う?
頭金ゼロでも契約時に必要な手付金とは?
手付金とは売買契約時に買主が売主へ支払う現金で、最終的に手付金は売買代金の一部として充当されます。
買主が手付金を支払い、売主が受け取ることで、お互いが売買の意思を示したことが明確になり、契約が成立するのです。手付金の授受のおかげで、お互い契約を安易に解除しにくくなり、売買契約の信頼性が高まります。
一方、相手方が契約の履行に着手するまでは、それぞれ次のようにして解除できます。
- 買主が手付金を放棄する。
- 売主が手付金の倍額を現実に提供する。
なお、売主が業者で、買主が一般の(素人の)顧客の場合、業者が受け取れる手付金は売買代金の最大20%までという制限があります。
参考:「宅地建物取引業法」-「(手付の額の制限等)」第三十九条(e-Govポータル)
https://laws.e-gov.go.jp/law/327AC1000000176#Mp-Ch_5-Se_1-At_39
手付金と頭金の違いに注意
頭金ゼロなら契約時もお金がかからないと誤解されがちですが、頭金と手付金は別物です。
- 手付金は契約時に現金で支払います。
- 頭金は契約後に、代金の一部として支払います。これにより、住宅ローンの借入額を減らせます。
フルローンでも手付金を住宅ローンに組み込めない
手付金は現金で用意
手付金は契約時に現金で用意する必要があります。つまり、手付金は住宅ローンに組み込むことはできないのです。
これは、手付金が売買の意思を明確にする現金であり、住宅ローンの借入より前の契約締結時に必要になるからです。住宅ローンの融資は物件引渡しのタイミングで行われるため、契約時の手付金の支払いには充てられませんね。
フルローンを借りたら手付金は返金される?
返金されず売買代金に充当される
ローン借入後に手付金が返ってくると誤解しやすいですが、実際は返金ではなく売買代金の一部として差し引かれます。
例えば5,000万円の物件購入を契約時に手付金400万円を支払った場合、その後残代金4,600万円を支払えばよいことになります。
手付金相当の金額が手元に戻る?
上記の例でフルローンを組んだ場合、借入れ額5,000万円のうち手付金相当の金額400万円が手元に残る形になるため、現金として戻るように思われるかもしれません。
しかし、次に解説するとおり、必ずしも自由に使えるとは限らない点に注意が必要です。
諸費用で手付金相当額を消費する可能性
諸費用の内訳
住宅購入には物件価格以外にも様々な諸費用が発生します。代表例は次のとおりです。
- 仲介手数料
- 登記費用
- ローン保証料
- 団体信用生命保険料
- 火災保険料
- 印紙税
- 家具の購入費用
- 引っ越し代
諸費用は物件価格の1割程度も?
諸費用が物件価格の5〜10%程度かかることも珍しくありません。例えば、5,000万円の物件なら250〜500万円程度が必要になり得ます。
フルローン借入後に手付金相当の額が消える?
住宅ローン借入額のうち、手付金相当額が手元に残ったとしても、諸費用の支払いに充てる結果、最終的に自由に使える現金は残らないこともあるでしょう。諸費用も手付金と同じく、目安としては5~10%程度であることが多いからです。
手付金を払えないならどうする?
手付金を払えない場合の対応方法
手付金が払えない場合には、次の対応方法があります。
- 手付金の減額を交渉する。
- 親から一時的に借りる。
- 購入予算と物件を見直す。
なお、カードローンなどの他の借金を背負う方法も考えられますが、本丸の住宅ローンの審査に影響が出たり、返済負担が重くなり過ぎるおそれがあるため、避けるのが賢明です。
では、これらの方法について順番に見ていきましょう。
手付金の減額を交渉する
売主と手付金の減額について交渉すれば、応じてもらえる可能性があります。特に、売主が今回の買主に何とか売りたい場合(他に買い手が付きにくい物件の場合)はなおさらです。
親から一時的に借りる
住宅ローン借入までの間、親から一時的にお金を借りる方法です。
ただし、贈与とみなされて贈与税の対象とならないように、親子間であっても借用書や契約書を作成して金銭貸借の契約を明確にすることをお勧めします。
購入予算と物件を見直す
たとえ手付金の減額や親からの借入ができたとしても、諸費用の負担で結局手元にお金が残らない場合は、購入予算や物件を見直すべきです。手付金を払えないということは、同程度になり得る諸費用の支払い能力もないということになり、そもそもの資金計画に問題があったと考えたほうが良いでしょう。
売買契約前の3つのチェックポイント
売買契約前に、次の3つのポイントをチェックしましょう。
- 契約前に手付金がどれだけかかるかを確認し、事前に用意すべき現金額を明確にしておきましょう。
- 物件価格だけでなく、諸費用も含めた予算を立てましょう。
- マイホームで暮らした後の長い人生設計にもとづき、将来的な家計の見通しを立てましょう。
では実際に、手付金と諸費用を考慮するかどうかで、将来の家計はどうなるのでしょうか?この記事では、次のシナリオの設定条件でシミュレーションしてみます。
シミュレーション
〜手付金と諸費用を考慮するかで将来の家計は?〜
シナリオの設定条件
- 家族条件
| 家族条件 | 歳(現在) | 生計から外れる |
| 夫 | 35 | 100歳で死亡 |
| 妻 | 32 | 100歳で死亡 |
| 子 | 5 | 23歳で独立 |
- 夫36歳時点でマイホーム購入
- 比較条件
| 比較条件 | ケース1 | ケース2 | ケース3 |
| 物件価格 | 5000万円 | 3700万円 | |
| 住宅ローン借入(フルローン) | 5000万円 | 3700万円 | |
| 住宅ローン毎月返済額 | 20万円 | 15万円 | |
| 手付金と諸費用(※) | 考慮無し | 考慮あり | |
| 親からの一時借入(手付金相当) | あり | 無し | |
| 将来の家計 | 考慮無し | 考慮あり | |
| 夫35歳当初の貯蓄残高 | 100万円 | 400万円 | |
- その他の詳細データはこちらを参照。
1.手付金も諸費用も考慮せず
ではまず、手付金も諸費用も考慮しなかった場合について、シミュレーションしてみます。このケースでは、フルローンで借りれば一時的な費用は一切かからないと誤解したのです。しかし、契約時に不意に400万円を求められ、慌てて親から400万円を借りることに…。
それでも、引き渡し時にローンを借り入れれば、親にすぐ返せると考えたのですが、将来の家計はどうなるでしょうか?

おっと、いきなり金融資産残高がマイナスに転落してしまいました。住宅ローン借り入れ額の残り(400万円)をもとに、親に返金したのですが…。別途、諸費用が400万円かかることまで考慮しておくべきでしたね。
2.手付金も諸費用も考慮したが
では次に、手付金も諸費用も考慮した場合について、シミュレーションしてみます。このケースでは、次のポイントを理解して、購入時の一時費用を乗り切れるように、夫35歳当初時点で貯蓄を400万円貯めてきたのです。
- 契約時に手付金400万円が必要。
- 引き渡し、住宅ローン借り入れ時に手付金相当の400万円が手元に残る。
- 手元に残った400万円は諸費用に充てる。
この場合、将来の家計はどうなるでしょうか?
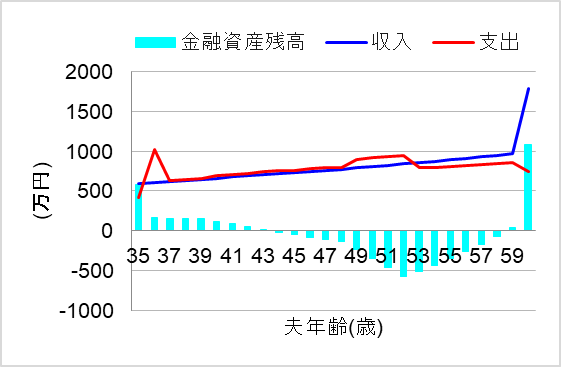
物件購入後の当面は確かに金融資産残高を維持できましたが、子どもの教育費がかかってくるにつれて金融資産残高が減少し、資金ショートしてしまいました。将来の家計の見通しが甘かったですね。
3.将来の家計も考慮して予算を見直せば
では最後に、将来の家計も考慮して物件の購入予算を見直した場合について、シミュレーションしてみます。このケースでは、将来的な資金繰りが苦しくならないように、物件価格を3700万円に抑えたのです。
この場合、将来の家計はどうなるでしょうか?
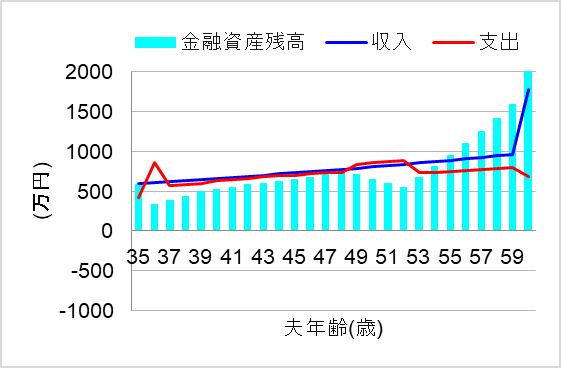
おおっ、これなら順調に貯蓄を貯めることができ、将来も安心して暮らせていけそうですね。長期的に家計を見通して物件購入予算を見直したおかげで、子どもの教育費のピークも難なく乗り越えていけそうです。
まとめ
フルローンを利用しても、契約時に必要な手付金はローンに組み込めず現金で用意する必要があります。手付金は売買代金に充当されるため、フルローンなら融資後に手付金相当額が残ると考えるかもしれませんが、諸費用の支払いで消費する場合、自由に使える資金は限られます。
もし手付金の支払いが難しい場合は、減額交渉や親からの一時借入、購入予算や物件価格の見直しなどの対応方法があります。
マイホーム購入では物件価格だけでなく、諸費用を含めた合計費用を見積もり、将来の家計を見通して慎重に判断しましょう。
とはいえ、個人の価値観や諸事情により、どうしても購入予算の見直しが難しいケースもあります。その場合、手付金を支払えなかったり、将来の家計が破綻しそうになってから慌てないように厳しく見積もり、対策を考えておくことをお勧めします。生活費、教育費、働き方、投資、保険、節税など、様々な面での見直し方法がありますので、総合的に見直すと良いでしょう。