貸家建付地の評価額は小規模宅地等の特例で半減?空室リスクと相続のときに注意!
 えふぴ郎@安心家計術
相続税対策には賃貸経営が有効なのでしょうか?確かに貸家建付地は自用地に比べて評価額が下がるため、相続税の負担軽減につながるケースがあります。さらに小規模宅地等の特例の条件を満たすことができれば、課税価格に算入すべき価額を大幅に減額できる可能性もあります。
ただし、空室のため貸付事業に使用していない部屋が多いと賃貸割合が下がり、節税効果は限定的になってしまいます。しかも、分けにくい不動産は相続開始後に分割をめぐって家族が争うことも少なくありません。
この記事では、貸家建付地の評価方法や小規模宅地等の特例を整理しつつ、空室リスクや相続のときの注意点について分かりやすく解説します。
・相続税対策を検討中の人
・賃貸経営の節税効果を知りたい人
・相続する家族の円満と生活の安心を望む人
貸家建付地は本当に得?評価額が下がる仕組み
自用地との違いと評価額の考え方
自分が所有権を持つ土地でも、自分が利用する土地なのか、人に貸すための土地なのかで、相続税計算上の評価額の考え方が異なります。ここでは次の2種類を取り上げます。
- 自用地
自分が自由に利用するための土地 - 貸家建付地
自分の建物を人に賃貸するための土地
貸家建付地では建物を賃貸して入居者が利用するため、自分の土地の利用に制限が生じます。その分、評価額が低くなるのです。
相続税が減る仕組み
貸家建付地は他人の借りる権利(借地権・借家権)の割合と、実際に賃貸に使用されている割合を考慮して、評価額が下がる仕組みになっています。
評価額の算式は以下のとおりです。
貸家建付地の評価額
自用地としての評価額 × {1 − (借地権割合 × 借家権割合 × 賃貸割合)}
例えば、借地権割合80%、借家権割合30%、賃貸割合100%の場合の評価額は次の計算から、自用地としての評価額に比べて24%減となります。
1 − (0.8 × 0.3 × 1) = 0.76
小規模宅地等の特例でさらに半減できる?
貸付事業用宅地等の要件と対象範囲
小規模宅地等の特例のうち、200㎡までの貸付事業用宅地等について課税価格に算入すべき価額を50%減額できることがあります。ただし、次のような要件があります。
- 事業承継要件
相続税の申告期限まで貸し付け事業を継続 - 保有継続要件
相続税の申告期限まで保有
また、相続開始前3年以内に貸付を始めたケースは対象外となります。
要件の詳細は次の国税庁のページを参考にしてください。
参考:「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」(国税庁、タックスアンサー)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
特例を使った場合の価額半減効果
- まず貸家建付地としての評価により、自用地に比べて評価額が減少
- さらに小規模宅地等の特例の利用により課税価格に算入すべき価額が半減
となるのでしょうか?
確かに賃貸割合が100%であれば、土地のすべてを貸付事業の対象と考え、単純にそうなるでしょう。
空室がある場合は計算に注意!
しかし、空室があり、賃貸割合が下がる場合には注意が必要です。貸付事業の対象と考えられる部分(減額対象)が小さくなるからです。
そのため、形式的に「貸家だから」と安心せず、実際に賃貸割合が高いかどうかが重要です。
詳細な計算方法は、次の国税庁のページを参考にしてください。
参考:「6 共同住宅の一部が空室となっていた場合」(国税庁)
https://www.nta.go.jp/law/joho-zeikaishaku/sozoku/100713/06.htm
また、この記事の以下のシミュレーションでは、図解つきで分かりやすく計算例を示します。
空室が多いとどうなる?
空室が多く貸付事業に利用していない場合、次のような影響があります。
- 相続税評価額が下がらない
例えば賃貸割合が20%しかない場合、減額効果はかなり限られてしまいます。
(例) 評価減の割合{1 − (借地権割合 × 借家権割合 × 賃貸割合)}のうち、借地権割合が80%だったとしても、借家権割合は全国一律30%であり、賃貸割合が20%であれば、80% × 30% × 20% = 4.8%しか減らないことになります。 - 収益が得られない
空室が多ければ家賃収入も少なくなる一方で、固定資産税はかかり続けます。下手をすると家計の負担が残るだけということにもなりかねません。
これらの空室リスクを考慮し、長期的に持続可能な賃貸経営が可能であることが重要です。
では実際に、貸家建付地に小規模宅地等の特例を適用しても空室率が高いと、課税価額どうなるのでしょうか?この記事では次の評価額の計算条件でシミュレーションしてみます。
シミュレーション
〜貸家建付地に小規模宅地等の特例を適用しても空室率が高いと?〜
計算条件
- 自用地評価額:1億円
- 面積:200㎡
- 借地権割合:80%
- 借家権割合:30%
- 賃貸割合:100%の場合と20%の場合
1.満室(賃貸割合100%)の場合
ではまず、満室(賃貸割合100%)の場合の評価額について計算してみます。貸家建付地を次のように分解して計算し、賃貸中の部分に小規模宅地等の特例を適用すると、どうなるでしょうか?
| 貸家建付地としての評価額 | 1億円 × (1 - 80% × 30% × 100%) | 7600万円 |
| ┗空室に対応する敷地の評価額 | 1億円 × 0% | 0万円 |
| ┗賃貸中に対応する敷地の評価額 | 1億円×100% × (1 - 80% × 30%) | 7600万円 |
| ┗小規模宅地等の特例による減少分 | 7600万円 × 50% | 3800万円 |
| 課税価額 | 0万円+7600万円 - 3800万円 | 3800万円 |
これを分かりやすく図解すると次のようになります。
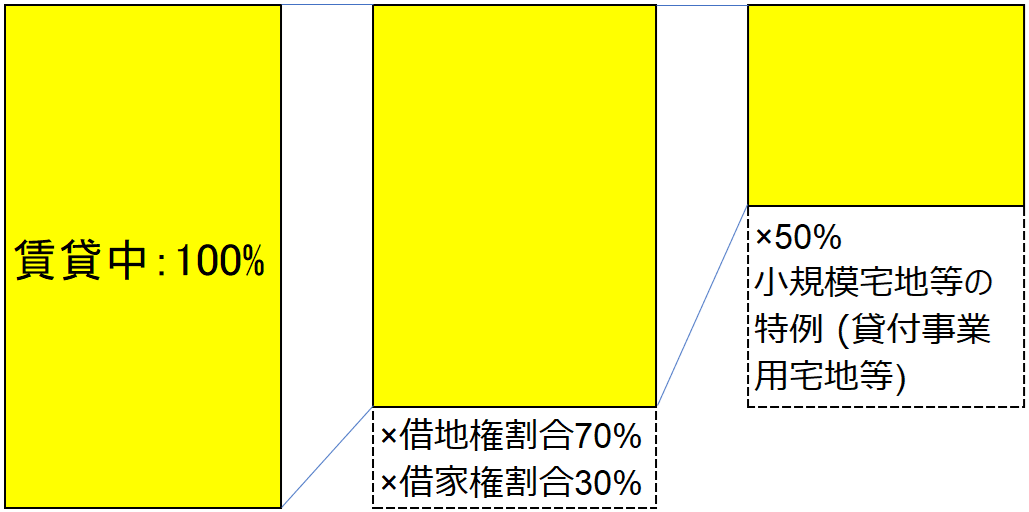
なんと、自用地評価額としては1億円の土地の課税価格に算入すべき価額を、3800万円まで下げられるのですね。これは大きい!
2.空室率80%(賃貸割合20%)の場合
では次に、満室(賃貸割合20%)の場合の評価額について計算してみます。貸家建付地を次のように分解して計算し、賃貸中の部分に小規模宅地等の特例を適用すると、どうなるでしょうか?
| 貸家建付地としての評価額 | 1億円 × (1 - 80% × 30% × 20%) | 9520万円 |
| ┗空室に対応する敷地の評価額 | 1億円 × 80% | 8000万円 |
| ┗賃貸中に対応する敷地の評価額 | 1億円×20% × (1 - 80% × 30%) | 1520万円 |
| ┗小規模宅地等の特例による減少分 | 1520万円 × 50% | 760万円 |
| 課税価額 | 8000万円+1520万円 - 760万円 | 8760万円 |
これを分かりやすく図解すると次のようになります。
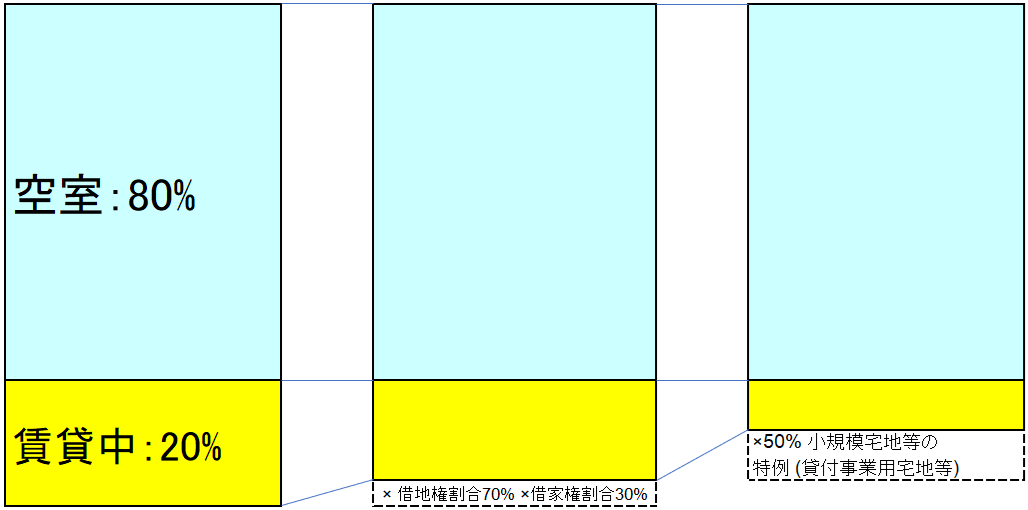
おっと!自用地評価額としては1億円の土地の課税価格に算入すべき価額を、8760万円までしか下げられないのですね。
家賃による収益もあまりなく、修繕費や固定資産税などがかかると、何のために賃貸経営をしたのか分からなくなってしまうでしょう。
このことから、節税効果を期待するには空室のため賃貸事業に使用しない状況を避けることが重要です。
相続税対策の目的は「節税」だけではない
不動産と金融資産のバランス
節税の結果、相続税が軽減できても、不動産の分割方法で揉めるケースは少なくありません。不動産は分けにくいため、一部の相続人が相続すると、その人の相続税の負担が多くなり過ぎたり、他の相続人との公平性のために代償分割や換価分割も必要になるかもしれません。(※)
そのため、不動産ばかりに資産を配分するのではなく、金融資産とのバランスも重要です。
※(補足)代償分割と換価分割については次のページを参考にしてください。
代償分割で現金がないなら換価分割?税金は誰が払う?
「兄貴が実家をもらうなら代償金を払ってよ!」「えっ、そんなこと言われても現金がないから困るよ…。」親が残していった実家。分けにくい不動産を兄弟の誰かが代表で相続…
 一生安心の家計やりくり術
不動産の円満な相続のために
賃貸物件は、「誰が引き継ぐのか」「売却するのか」など、相続人間で意見が分かれることもあります。被相続人が元気なうちから話し合いや遺言などの準備しておくと安心です。
家族の安心を最優先に
賃貸経営が節税の目的ばかりになっていないでしょうか?資産を減らしたくないと思うのは、残された家族への思いやりのはずです。だからこそ、円満な資産の分け方ができるような資産配分を検討し、家族の安心を最優先に考えることをお勧めします。
まとめ
貸家建付地は、自用地より評価額が下がるうえ、小規模宅地等の特例の条件を満たせば大幅な節税効果を期待できるケースがあります。
しかし、実際には空室率が高ければ課税価格に算入すべき価額の減額も小さく、期待したほどの家賃収入も得られません。節税のつもりが負担増という事態も起こり得るのです。さらに、不動産は分けにくい資産のため、相続後にトラブルとなることもあります。
相続税対策を考える際は、課税価格に算入すべき価額を減らす仕組みだけでなく、賃貸経営の収益性や家族の安心を含めた視点を持つことが重要です。
とはいえ、個人の価値観や諸事情により、どうしても賃貸経営を優先せざるを得ないケースもあります。その場合、期待したほど入居者が入らず空室になったり、相続争いになってから慌てないように、対策を考えておくことをお勧めします。生活費、教育費、働き方、投資、保険、節税など、様々な面での見直し方法がありますので、総合的に見直すと良いでしょう。