医療保険の見直しは損?40代・50代がお宝保険を解約する前に生涯の保険料を試算
 えふぴ郎@安心家計術
新入社員の頃、会社の団体保険で医療保険に加入し、そのまま40代・50代まで継続している方は少なくありません。
一方で、「健康保険があるから医療保険はいらない」「掛け捨てはもったいない」という噂を聞き、見直しを考えている方もいるでしょう。
しかし、特に若い頃に加入した終身医療保険は、現在加入するのと比べて保険料が安いお宝保険になっている可能性があります。
この記事では、今解約して老後に再加入する場合と、そのまま継続する場合の生涯保険料を試算して比較します。また、公的な医療保険制度や医療費の実態も踏まえ、後悔しない判断方法のヒントをお届けします。
・医療保険を見直したい人
・自分の保険がお宝か知りたい人
・解約で後悔したくない人
若い頃に加入した医療保険はお宝保険?
20代前半で加入した終身型医療保険のように、保険料が一生上がらない契約があります。このような保険の場合、同じ保障内容でも今入るより安い保険料で加入していることがあるのです。加入年齢が若いほど月々の保険料は低く設定されているためです。
また、当時は医療費そのものが現在より少ない傾向(※)でした。
※(参考)「全国高齢者医療主管課(部)長及び国民健康保険主管課(部)長並びに後期高齢者医療広域連合事務局長会議」の資料(厚生労働省)
https://www.mhlw.go.jp/stf/newpage_70857.html
そのため、40代・50代になって解約すると、同じ保障内容で再び契約する場合、保険料が大きく上がるケースがあるのです。
特に終身型の医療保険は、一度解約すると同じ条件と保険料には戻れないことが多いため、お宝保険になっていることがあります。
見直しを検討する価値があるのは?
一方で、次のような場合は見直しを検討する価値があります。
- 保障内容が現在の医療事情に合っていない
- 不要な特約が多い
- 家計を圧迫している
- 貯蓄が十分あり医療費を自己負担できる
古い保険だから残すのではなく、必要な保障かどうかで判断することが重要です。
公的医療保険があるから民間医療保険は不要?
健康保険・国民健康保険では、高額療養費制度によって医療費の自己負担には上限があります。また、会社員なら傷病手当金を受け取れる場合もあります。
そのため、若いうちは医療保険はいらないという考え方も間違いではありません。
ただし、公的制度では次のような費用は十分にカバーできないこともあります。
- 差額ベッド代
- 食事代
- 先進医療の技術料
さらに、厚生労働省の患者調査からも、高齢になるほど患者数が増える傾向が分かります。
(参考)「患者調査の概況」(厚生労働省)
https://www.mhlw.go.jp/toukei/list/10-20-kekka_gaiyou.html
そのため、健康保険・国民健康保険があるから不要と決めつけるのではなく、自分の家計や老後の資産状況も考慮することが大切です。
終身型医療保険を解約すると損?
次の理由から、若い頃に入った終身型医療保険を解約すると損をする可能性があります。そのため、自分のケースで試算してみることが重要です。
高齢で加入するほど保険料が高くなる
医療保険は加入年齢が高いほど保険料が高くなります。例えば、20代では月2,000円程度だった保障が、60代で加入すると5,000円程度になることも珍しくありません。
当面の保険料だけを考えれば解約は節約になりますが、老後に再契約すると、生涯では逆に支払総額が増える可能性があるのです。
健康状態により加入できない
高齢になると、高血圧や糖尿病などの持病を抱える方が増えます。解約後に病気が見つかれば、新たな医療保険へ加入する際の審査に通らないおそれがあります。
保障内容が不利になることもある
昔の契約には現在販売されている保険にはない有利な条件が含まれている場合があります。そのため、新しい保険だから安心とは限らず、保障内容を比較することが重要です。
シミュレーション
〜継続と解約では生涯保険料はいくら違う?〜
では、次の設定条件で、継続と解約で生涯保険料がいくら違うかシミュレーションしてみましょう。
設定条件
- 22歳で終身型医療保険に加入
- 90歳まで保障を受ける
- 保険料
- 22歳加入の場合:1,000円
- 65歳加入の場合:4,000円
1. 50歳で解約して65歳で加入
- 22歳~50歳
1,000円×12か月×28年 = 約37万円 - 65歳~90歳
4,000円×12か月×25年 = 約120万円 - 合計:約157万円
2. 解約せず継続
1,000円×12か月×68年=約82万円
試算から分かること
試算の結果、これらのケースの累積保険料は年齢とともに次のように推移します。
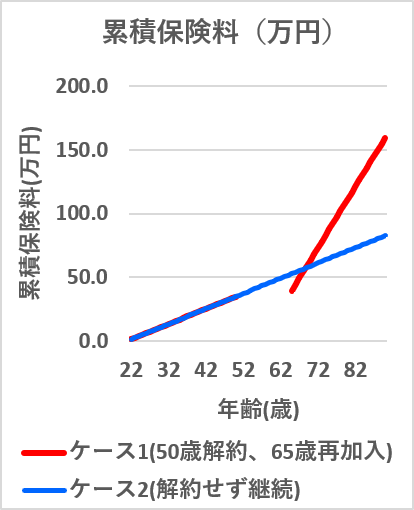
今回の条件では、解約して入り直した方が、最終的に(90歳時点で)約75万円多く保険料を支払う結果となりました。
もちろん商品や年齢によって結果は変わりますが、今の保険料だけではなく、生涯で支払う保険料で比較することをお勧めします。
医療保険を継続?見直し?
では、どのようなケースで、医療保険を継続するか見直すかを検討すればよいのでしょうか?ここではいくつかの例を挙げます。
継続のメリットが考えられるケース
- 若い時に終身型医療保険に加入
- 保険料が安い
- 健康状態に不安がある
- 途切れなく保障を確保したい
見直す価値があるケース
- 貯蓄が十分ある
- 不要な特約が多い
- 家計改善を優先したい
- 公的保障だけで対応できる
また、解約ではなく、不要な特約だけ外すという方法もあります。毎月の保険料を抑えながら、お宝保険を残せる可能性があります。
まとめ
40代・50代で医療保険を見直すことは必ずしも悪いことではありません。しかし、若い頃に加入した終身型医療保険は、お宝保険になっている可能性があります。
「掛け捨てだから損」「健康保険があるから不要」と単純に考えるのではなく、公的医療保険、家計、健康状態、そして生涯で支払う保険料まで試算して判断することが重要です。
解約はいつでもできますが、一度失った保障は元に戻せない場合があります。現在の保険証券を確認し、継続、解約、特約見直しなどを比較して、自分や家族にとって最適な選択をしましょう。
とはいえ、個人の価値観や諸事情により、どうしても医療保険の解約を優先せざるを得ないケースもあります。その場合、将来医療保障がなくて困らないように厳しく見積もり、対策を考えておくことをお勧めします。生活費、教育費、働き方、投資、保険、節税など、様々な面での見直し方法がありますので、総合的に見直すと良いでしょう。